Toda vez que uma prefeitura compra um medicamento, contrata uma obra ou paga um serviço de limpeza, parte desse dinheiro sai do orçamento municipal na forma de tributo. Com a Reforma Tributária do consumo, essa lógica muda de forma profunda. O chamado Regime de Compras Governamentais (RCG), criado pelo art. 149-C da Constituição (EC 132/2023) e regulamentado pela LC 214/2025, com ajustes da LC 227/2026, promete devolver ao ente comprador o imposto embutido em suas próprias aquisições. A promessa é boa. O problema está no calendário.
Como é hoje
Atualmente, o Município paga ICMS em praticamente tudo o que compra. Ele é consumidor final: arca com o imposto no preço, mas não é o contribuinte de direito. Por isso a imunidade recíproca não o protege, entendimento consolidado pelo STF no Tema 342. Em uma compra de R$ 100 com ICMS de 18%, R$ 18 seguem para o Estado. Na prática, o orçamento municipal financia o Estado. As exceções dependem de convênios do Confaz, como o Convênio ICMS 26/2003, que em regra beneficia apenas a própria administração estadual.
Com o ISS, a situação é inversa e favorável. Na contratação de serviços, o Município retém o imposto na fonte: paga R$ 95 ao prestador e mantém R$ 5 no próprio caixa, no mesmo momento do pagamento. Receita imediata e sem inadimplência.
O que muda com o RCG
Pela nova regra, o IBS e a CBS incidentes sobre as compras da administração direta, autarquias e fundações são integralmente destinados ao ente contratante. A técnica é simples: zeram-se as alíquotas dos demais entes e eleva-se, na mesma medida, a do comprador. Numa compra municipal, CBS e IBS estadual vão a zero, e a alíquota do IBS municipal passa a corresponder à soma de todas elas (LC 214, art. 473, § 1º, III).
Há ainda o redutor de compras governamentais, um fator menor que 1 aplicado às alíquotas para manter a carga tributária dos tributos extintos, calculado com base nas compras públicas de 2024 a 2026 (art. 370). Atenção: o redutor é uniforme e reflete uma média nacional. Municípios que hoje já desoneram ISS nas próprias compras tendem a perder. O redutor não se aplica a compras presenciais com dispensa de licitação, a operações com alíquotas nacionalmente uniformes, como combustíveis e serviços financeiros, nem a fornecedores do Simples Nacional ou MEI que não optaram pelo regime regular (art. 472, parágrafo único).
A transição: IBS desde 2027, CBS só em 2033
O art. 372 da LC 214 define o cronograma. O IBS das compras passa ao ente contratante já a partir de 1º de janeiro de 2027. A CBS entra aos poucos: 10% em 2029, 20% em 2030, 30% em 2031, 40% em 2032 e integralmente a partir de 2033. Nos contratos firmados em 2027 e 2028, portanto, a CBS ainda será custo efetivo pago à União.
O descasamento de caixa
Aqui está o ponto mais sensível para as finanças municipais. Com o IBS, o fato gerador ocorre no pagamento (LC 214, art. 10, § 2º). O Município paga o valor cheio ao fornecedor, imposto incluído. O Comitê Gestor (CGIBS) arrecada e, durante a transição federativa, retém a maior parte para distribuição pelo coeficiente de participação.
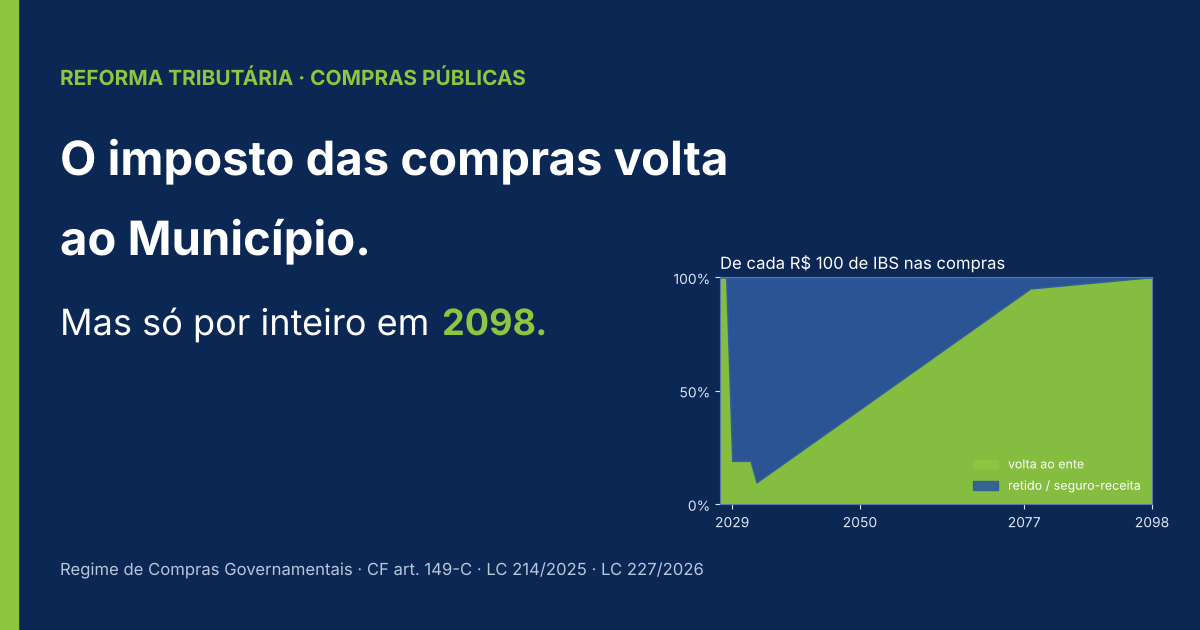
Os números, extraídos dos arts. 131 e 132 do ADCT, impressionam. De cada R$ 100 de IBS pagos nas compras, apenas R$ 19 voltam diretamente ao ente entre 2029 e 2032; R$ 80 vão para o “bolo” repartido entre todos e R$ 1 para o seguro-receita. Em 2033, a retenção sobe para 90%, e o retorno direto cai para R$ 9,50. A partir daí, a retenção diminui gradualmente até 2077, e o seguro-receita de 5% se extingue entre 2078 e 2097. Só em 2098 o IBS das compras volta 100% ao caixa do ente que comprou.
Em outras palavras: pela regra, o imposto é do Município desde 2027; no caixa, ele só será integralmente seu daqui a mais de setenta anos. Quem hoje retém ISS na fonte e conta com essa receita imediata precisará planejar caixa e orçamento com cuidado.
O que fazer agora
O momento é de mapear contratos. Para cada contrato administrativo, vale levantar identificação, tipo de serviço, valores, tributos incidentes e prazo de vigência, separando dois grupos:
Contratos em execução que atravessam 2027: medir se a nova tributação onera ou reduz o custo e preparar-se para pedidos de reequilíbrio por alteração tributária (Lei 14.133, art. 103, § 5º; LC 214, arts. 373 a 377). Contratos longos atravessarão toda a transição.
Contratos que nascem a partir de 2027: editais já devem considerar o redutor na formação de preços, e os contratos precisam prever prazo de resposta a pedidos de reequilíbrio (Lei 14.133, art. 92, XI).
Com esse diagnóstico em mãos, o passo seguinte é definir regras de negócio e parametrizar os sistemas para simular e ativar o regime em 1º de janeiro de 2027. A data está próxima. Quem se antecipar terá orçamento previsível; quem esperar descobrirá o descasamento de caixa na execução.